Gepubliceerd 2026-08-18 · 12 min
Incassoproces stap voor stap uitgelegd: van factuur tot betaling [2026]
Een incassoproces is de reeks stappen die een schuldeiser doorloopt om een openstaande factuur alsnog betaald te krijgen: van een vriendelijke herinnering, via een formele aanmaning en het in rekening brengen van wettelijke rente en incassokosten, tot — als niets werkt — inschakeling van een incassobureau, een gerechtsdeurwaarder of de rechter. De meeste trajecten worden al opgelost in de eerste twee fases, ruim voordat er sprake is van een juridische procedure.
Het incassoproces in het kort
In dit artikel loop je het volledige incassoproces stap voor stap door: wat er in elke fase gebeurt, welke termijnen en bedragen in 2026 gelden, wanneer je van een vriendelijke herinnering overstapt naar een formele aanmaning, en welk onderdeel van het traject je kunt automatiseren. We werken één doorlopend praktijkvoorbeeld uit — een onbetaalde factuur van € 2.500 — zodat elke fase concreet wordt. Staat er nu al een factuur te lang open, lees dan ook wat je kunt doen als een klant niet betaalt.
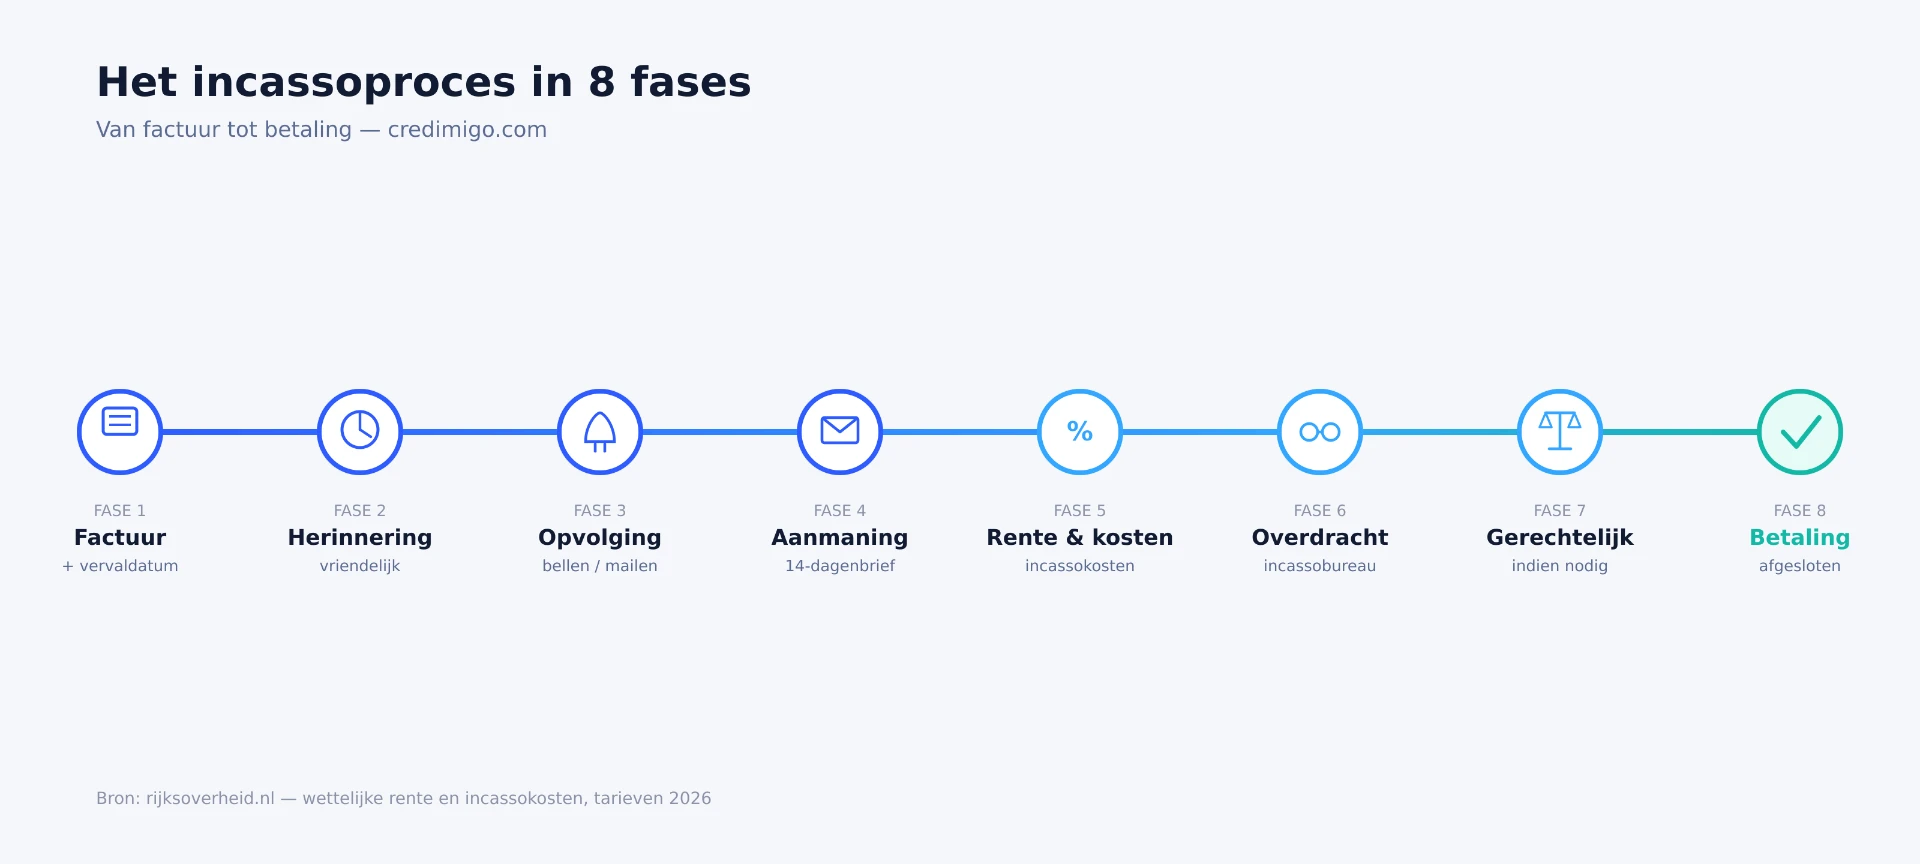
Een incassotraject verloopt grofweg volgens deze route:
Factuur → vervaldatum → betalingsherinnering → persoonlijke opvolging → formele aanmaning (14-dagenbrief) → wettelijke rente en incassokosten → eventueel betalingsregeling → buitengerechtelijke incasso → eventueel deurwaarder of rechter → betaling en afsluiting.
Hieronder lichten we elke fase toe.
Het voorbeeld: een factuur van € 2.500
Om het traject concreet te maken, gebruiken we door het hele artikel heen één voorbeeld:
Een webshop stuurt op 1 maart een zakelijke factuur van € 2.500 met een betalingstermijn van 30 dagen. De vervaldatum is dus 31 maart. De klant betaalt niet.
We volgen deze factuur door de tien fases van het incassoproces.
Fase 1 — Factuur en betalingstermijn
Het traject begint niet bij het uitblijven van betaling, maar bij de factuur zelf. Op de factuur staat (of hoort te staan) een duidelijke betalingstermijn. Ontbreekt die, dan geldt in de praktijk een termijn van 30 dagen na de factuurdatum als redelijke standaard.
Zodra de vervaldatum is verstreken zonder dat het bedrag is bijgeschreven, is de klant in verzuim. Bij een zakelijke klant (B2B) treedt dit verzuim vaak automatisch in zodra de betaaltermijn verstrijkt — je hoeft de klant daarvoor niet apart te waarschuwen. Vanaf dat moment mag je in principe ook wettelijke rente gaan rekenen.
Ons voorbeeld: op 1 april, één dag na de vervaldatum, is de klant officieel in verzuim.
Fase 2 — Betalingsherinnering
Wanneer stuur je een betalingsherinnering en wat zet je erin? Een betalingsherinnering stuur je meestal enkele dagen tot circa een week na de vervaldatum. Het is een vriendelijke, neutrale herinnering: je gaat er nog vanuit dat de klant de factuur over het hoofd heeft gezien. De herinnering bevat het factuurnummer, het openstaande bedrag, de oorspronkelijke vervaldatum en een nieuwe, korte betaaltermijn.
In deze fase breng je meestal nog geen extra kosten in rekening. Wel is het gebruikelijk om alvast te vermelden dat er wettelijke rente en, bij uitblijven van betaling, incassokosten kunnen volgen — dat zet aan tot actie zonder de toon onnodig te verharden.
Ons voorbeeld: op 7 april ontvangt de klant een herinnering met een nieuwe betaaldatum van 21 april.
Fase 3 — Persoonlijke opvolging
Reageert de klant niet op de herinnering, dan is persoonlijk contact vaak de meest effectieve volgende stap: telefonisch, of waar dat past ook via WhatsApp of een tweede, gerichte e-mail. Persoonlijk contact geeft direct inzicht in de reden van het uitblijven van betaling — een vergissing, een kasstroomprobleem, een geschil over de geleverde dienst — en maakt het mogelijk om ter plekke een concrete, schriftelijk bevestigde betaalafspraak te maken.
Deze fase is bewust informeel: het doel is de relatie met de klant intact houden terwijl je wel duidelijkheid krijgt over wanneer en of er betaald wordt. Meer handvatten voor dit gesprek vind je in onze gids klant betaalt factuur niet: wat nu?.
Ons voorbeeld: op 22 april wordt de klant gebeld. De klant belooft telefonisch binnen een week te betalen, maar dat gebeurt niet.
Fase 4 — Formele aanmaning
Wat verandert er ten opzichte van een vriendelijke herinnering? De aanmaning is de eerste écht formele stap. De toon is zakelijker, er wordt een harde einddatum gesteld, en je maakt duidelijk dat bij uitblijven van betaling extra kosten volgen. Bij een zakelijke debiteur is een aanmaning niet wettelijk verplicht, maar wel verstandig: het is bewijs richting een eventuele rechter dat je de klant duidelijk in gebreke hebt gesteld.
Bij een consument ligt dit anders en strenger. Voordat je bij een particuliere debiteur incassokosten in rekening mag brengen, ben je op grond van artikel 6:96 lid 6 BW en de Wet Incassokosten (WIK) verplicht om eerst een kosteloze aanmaning te sturen: de zogeheten 14-dagenbrief. Deze brief moet aan een aantal harde eisen voldoen:
- Een betalingstermijn van minimaal 14 dagen, die pas ingaat op de dag ná ontvangst door de consument (niet op de verzenddatum).
- Het exacte bedrag aan incassokosten dat verschuldigd wordt als niet op tijd wordt betaald — een verwijzing naar “wettelijke incassokosten” zonder concreet bedrag is onvoldoende.
- Een vermelding dat bij het uitblijven van betaling ook wettelijke rente in rekening wordt gebracht.
Ontbreekt een geldige 14-dagenbrief, dan kun je de incassokosten later — ook niet via de rechter — niet vorderen. Voor zzp'ers geldt in de praktijk vaak dezelfde bescherming als voor consumenten; stuur bij twijfel dus ook hen een correcte 14-dagenbrief.
Ons voorbeeld (zakelijke klant): op 29 april ontvangt de klant een formele aanmaning met een uiterste betaaldatum van 13 mei, waarin wettelijke rente en incassokosten worden aangekondigd.
Fase 5 — Wettelijke rente en incassokosten
Wanneer kunnen rente en incassokosten relevant worden? Zodra de in de aanmaning gestelde termijn ongebruikt is verstreken, mag je wettelijke rente en — bij consumenten na een geldige 14-dagenbrief — incassokosten daadwerkelijk in rekening brengen.
Wettelijke rente (2026):
- Niet-handelstransacties (met een consument, of tussen particulieren): 4% per jaar, sinds 1 januari 2026.
- Handelstransacties (B2B, en tussen overheid en bedrijf): 10,4% per jaar, sinds 1 juli 2026.
| Over het bedrag van | Percentage |
|---|---|
| De eerste € 2.500 | 15% |
| De volgende € 2.500 | 10% |
| De volgende € 5.000 | 5% |
| De volgende € 190.000 | 1% |
| Boven € 200.000 | 0,5% |
Voor consumenten (en veelal ook voor kleine zelfstandigen) is de hoogte van de incassokosten wettelijk vastgelegd in de staffel buitengerechtelijke incassokosten (BIK/WIK), weergegeven in de tabel hierboven. Het rentepercentage op jaarbasis reken je eenvoudig om naar een dagbedrag door het te delen door 365 (of 366 in een schrikkeljaar). Bij een consument mag rente pas lopen vanaf het moment van verzuim; bij een zakelijke klant meestal vanaf de dag na het verstrijken van de betaaltermijn.
Er geldt daarbij altijd een minimum van € 40, ook als de berekende 15% lager uitvalt. Incassokosten en wettelijke rente mogen wél naast elkaar in rekening worden gebracht, maar losse “aanmaningskosten” of “administratiekosten” bovenop de incassokosten zijn niet toegestaan.
Bij zakelijke debiteuren (B2B) ligt dit iets vrijer: partijen mogen onderling een ander rente- of kostenpercentage afspreken (bijvoorbeeld in de algemene voorwaarden), zolang dit redelijk is. Is niets afgesproken, dan wordt in de praktijk vaak dezelfde WIK-staffel als referentie gebruikt.
Ons voorbeeld: de factuur van € 2.500 blijft onbetaald. De maximale incassokosten bedragen 15% × € 2.500 = € 375. Daarnaast loopt de wettelijke rente vanaf de dag van verzuim.
Fase 6 — Betalingsregeling
Wanneer is een betalingsregeling verstandig? Niet elke debiteur die niet betaalt, wíl niet betalen — vaak kán iemand tijdelijk niet in één keer het volledige bedrag voldoen. Een betalingsregeling (bijvoorbeeld in twee of drie termijnen) voorkomt onnodige escalatie naar een incassobureau of de rechter, en levert vaak sneller geld op dan een lang juridisch traject.
Belangrijk is om afspraken altijd schriftelijk vast te leggen: het totaalbedrag (inclusief eventuele rente en kosten), de hoogte en data van de termijnen, en wat er gebeurt als een termijn niet wordt nagekomen (bijvoorbeeld: het gehele restbedrag wordt direct opeisbaar).
Fase 7 — Buitengerechtelijke incasso
Wat is buitengerechtelijke incasso? Buitengerechtelijke incasso zijn alle incassohandelingen die plaatsvinden zonder tussenkomst van de rechter: herinneringen, aanmaningen, telefonische opvolging, betalingsregelingen en — als een gespecialiseerde partij wordt ingeschakeld — professionele incassobrieven en onderhandeling namens de schuldeiser. De kosten die hiervoor in rekening worden gebracht, zijn de “incassokosten” uit fase 5.
Het overgrote deel van de openstaande facturen in Nederland wordt in deze buitengerechtelijke fase alsnog betaald, vaak al na de eerste formele aanmaning.
Fase 8 — Overdracht aan een incassobureau of deurwaarder
Wanneer wordt een deurwaarder ingeschakeld? Een gerechtsdeurwaarder komt pas in beeld wanneer buitengerechtelijke incasso niet tot betaling heeft geleid én er een juridische procedure of een gerechtelijk vonnis nodig is om de vordering af te dwingen — bijvoorbeeld om beslag te leggen op loon, bankrekening of bezittingen. Een incassobureau kan al veel eerder worden ingeschakeld, namelijk zodra de schuldeiser zelf geen verdere stappen meer wil of kan zetten in het buitengerechtelijke traject.
Bij overdracht wordt het volledige dossier — factuur, herinneringen, aanmaning(en), correspondentie en eventuele betaalafspraken — overgedragen. Een compleet en goed gedocumenteerd dossier vergroot de kans dat de vordering, inclusief rente en incassokosten, alsnog (of via de rechter) wordt toegewezen.
Fase 9 — Gerechtelijk traject
Hoe lang duurt een incassoproces als het naar de rechter gaat? Leidt geen van de voorgaande stappen tot betaling, dan kan de schuldeiser een gerechtelijke procedure starten. Op hoofdlijnen: de vordering wordt bij de rechter aanhangig gemaakt, de debiteur krijgt de kans om verweer te voeren, en de rechter doet uitspraak (vaak bij verstek als de debiteur niet reageert). Met een vonnis in de hand kan alsnog een deurwaarder worden ingeschakeld om het vonnis ten uitvoer te leggen, bijvoorbeeld via beslaglegging.
Dit traject kan, afhankelijk van de complexiteit van de zaak en of er verweer wordt gevoerd, enkele weken tot meerdere maanden duren. Voor de juiste route en termijnen in een specifieke situatie is juridisch advies aan te raden — dit artikel is bedoeld als algemene uitleg en geen juridisch advies voor een individueel geval.
Fase 10 — Betaling en afsluiting
Zodra betaald is — in welke fase dan ook — sluit je het dossier administratief netjes af:
- Koppel de ontvangen betaling aan de juiste factuur (en, indien van toepassing, aan de rente- en incassokostennota's).
- Controleer of het volledige bedrag inclusief rente en kosten is voldaan, of dat er een restbedrag openstaat.
- Werk de debiteurenadministratie en eventuele kredietwaardigheidsnotities voor deze klant bij voor toekomstige facturen.
- Archiveer het dossier (herinneringen, aanmaningen, correspondentie) voor het geval er later alsnog een geschil ontstaat.
Hoe lang duurt een incassoproces gemiddeld?
Hoe lang duurt een incassoproces? Dat verschilt sterk per debiteur en type traject. Een groot deel van de facturen wordt al binnen twee tot vier weken na de vervaldatum alsnog betaald, na een herinnering en eventueel een aanmaning. Trajecten die overgaan naar een incassobureau lopen doorgaans enkele weken tot een paar maanden. Een gerechtelijk traject — inclusief eventueel verzet en tenuitvoerlegging — kan meerdere maanden in beslag nemen.
Welke onderdelen van het incassoproces kun je automatiseren?
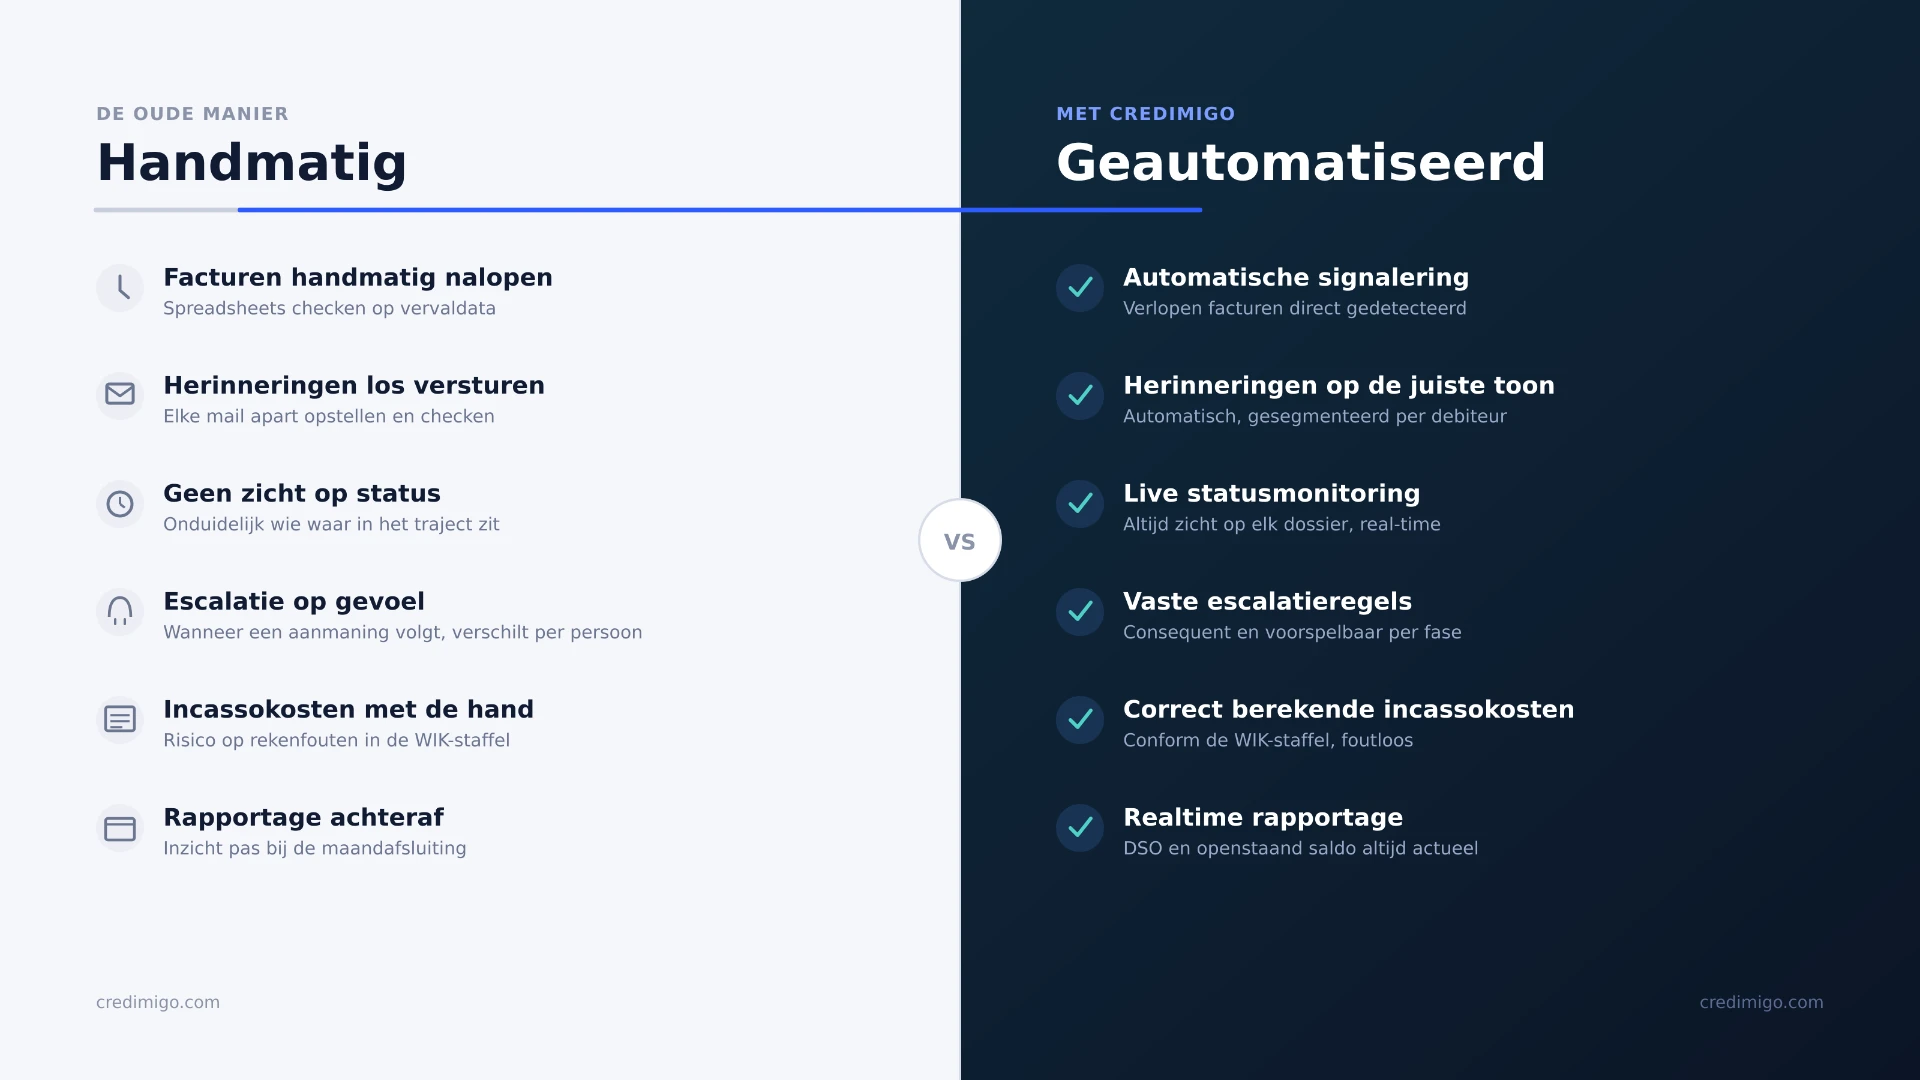
Een groot deel van het incassoproces bestaat uit voorspelbaar, herhaalbaar werk — precies het soort werk dat zich goed leent voor automatisering:
- Signaleren van verlopen facturen — automatisch detecteren zodra een vervaldatum is gepasseerd, zonder handmatig de administratie te hoeven doorlopen.
- Segmenteren van debiteuren — onderscheid maken tussen consumenten en zakelijke klanten, en tussen eerste wanbetalers en notoire te-laat-betalers, zodat de juiste toon en het juiste traject worden gekozen.
- Betalingsherinneringen en e-mailopvolging — automatisch versturen op vaste momenten na de vervaldatum, met de juiste factuurgegevens.
- SMS- en telefonische opvolging — geautomatiseerd inplannen of triggeren van extra contactmomenten wanneer e-mail niet werkt.
- Betaalmogelijkheden direct in de herinnering — een directe betaallink verlaagt de drempel om meteen te betalen.
- Betalingsregelingen — automatisch aanbieden en vastleggen van termijnbetalingen binnen vooraf ingestelde kaders.
- Statusmonitoring — real-time overzicht van welke facturen in welke fase van het traject zitten.
- Escalatieregels — automatisch opschalen naar een formele aanmaning, incassokostenberekening of overdracht wanneer een debiteur niet reageert binnen een ingestelde termijn.
- Rapportage — inzicht in DSO (Days Sales Outstanding), openstaand debiteurensaldo en het effect van opvolgacties op de betaalsnelheid.
Met Credimigo automatiseer je je debiteurenbeheer: van het signaleren van een verlopen factuur tot en met correct berekende herinneringen, aanmaningen, wettelijke rente en incassokosten conform de WIK-staffel — zodat ondernemers minder tijd kwijt zijn aan handmatige opvolging en sneller worden betaald, zonder de klantrelatie op het spel te zetten. Lees ook hoe je betalingsachterstanden opvolgt met een vast schema per stap.
Veelgestelde vragen
Wanneer begint een incassoproces?
Een incassoproces begint zodra een factuur na de vervaldatum onbetaald blijft. De eerste stap is meestal een vriendelijke betalingsherinnering, gevolgd door persoonlijke opvolging en een formele aanmaning als er niet wordt gereageerd.
Hoe lang duurt een incassoproces?
Dat hangt af van het traject: veel facturen worden binnen twee tot vier weken na de vervaldatum alsnog betaald. Trajecten via een incassobureau duren doorgaans enkele weken tot een paar maanden; een gerechtelijk traject kan meerdere maanden duren.
Wat is buitengerechtelijke incasso?
Buitengerechtelijke incasso omvat alle stappen om een vordering te innen zonder tussenkomst van de rechter, zoals herinneringen, aanmaningen, telefonische opvolging en betalingsregelingen.
Wanneer wordt een deurwaarder ingeschakeld?
Een gerechtsdeurwaarder komt in beeld wanneer buitengerechtelijke incasso niet tot betaling heeft geleid en er een gerechtelijke procedure of vonnis nodig is, bijvoorbeeld om beslag te kunnen leggen.
Wat is een 14-dagenbrief en wanneer is deze verplicht?
De 14-dagenbrief (WIK-brief) is de wettelijk verplichte laatste aanmaning aan een consument voordat incassokosten in rekening mogen worden gebracht. De brief moet minimaal 14 dagen betaaltermijn geven vanaf ontvangst en het exacte bedrag aan incassokosten vermelden. Bij zakelijke klanten (B2B) is deze brief niet wettelijk verplicht, maar wel aan te raden.
Hoeveel incassokosten mag ik in rekening brengen?
Voor consumenten geldt een wettelijke staffel: 15% over de eerste € 2.500, 10% over de volgende € 2.500, 5% over de volgende € 5.000, 1% over de volgende € 190.000 en 0,5% daarboven, met een minimum van € 40. Bij zakelijke klanten kan hiervan worden afgeweken als dat contractueel is vastgelegd.
Hoe hoog is de wettelijke rente in 2026?
De wettelijke rente voor niet-handelstransacties (met consumenten) bedraagt 4% per jaar sinds 1 januari 2026. De wettelijke handelsrente (B2B) bedraagt 10,4% per jaar sinds 1 juli 2026.
Mag ik naast incassokosten ook nog aanmaningskosten of administratiekosten rekenen?
Nee. Naast de wettelijke incassokosten en rente mogen bij consumenten geen aparte aanmanings- of administratiekosten in rekening worden gebracht.
Wat is het verschil tussen een betalingsherinnering en een aanmaning?
Een betalingsherinnering is vriendelijk en vrijblijvend en gaat er nog vanuit dat de klant de factuur is vergeten. Een aanmaning is formeler, stelt een harde uiterste betaaldatum en kondigt concrete gevolgen aan, zoals rente en incassokosten.
Kan ik een incassoproces stopzetten als de klant alsnog betaalt?
Ja. Zodra het volledige bedrag — inclusief eventueel verschuldigde rente en incassokosten — is ontvangen, wordt het traject afgesloten en onderneemt de schuldeiser (of het incassobureau) geen verdere stappen meer.
Geldt hetzelfde incassoproces voor zzp'ers als voor consumenten?
Zzp'ers worden in de praktijk vaak op dezelfde manier beschermd als consumenten, met name als het gaat om de verplichting van een 14-dagenbrief. Bij twijfel is het verstandig om ook aan zzp'ers een WIK-conforme aanmaning te sturen.
Wat gebeurt er als de klant helemaal niet reageert?
Reageert een debiteur niet op herinneringen en aanmaningen, dan kan het dossier worden overgedragen aan een incassobureau of gerechtsdeurwaarder, en uiteindelijk — als ook dat niet tot betaling leidt — kan een gerechtelijke procedure worden gestart.
Bronnen
Analyseer je eerste factuur gratis
Upload een openstaande factuur en zie binnen een minuut je Recovery Score, de juiste taal voor je debiteur en een kant-en-klare laatste aanmaning.
Analyseer factuur gratis