Gepubliceerd 2026-08-18 · 12 min
Klant betaalt factuur niet: wat nu? Complete gids voor ondernemers (2026)
Een klant die niet betaalt is vervelend, maar u staat er niet machteloos bij. In het kort: stuur eerst een vriendelijke betalingsherinnering, neem daarna persoonlijk contact op, en stuur bij uitblijven van betaling een formele aanmaning waarin u een laatste termijn van 14 dagen geeft. Blijft betaling daarna uit, dan mag u wettelijke (handels)rente en incassokosten in rekening brengen en eventueel een incassobureau inschakelen. Bij zakelijke klanten heeft u hierbij meer vrijheid dan bij particuliere klanten, voor wie de wet strengere regels stelt. Hieronder leest u elke stap in detail, met de actuele percentages en een praktische checklist.
1. Wat doet u als een klant een factuur niet betaalt?
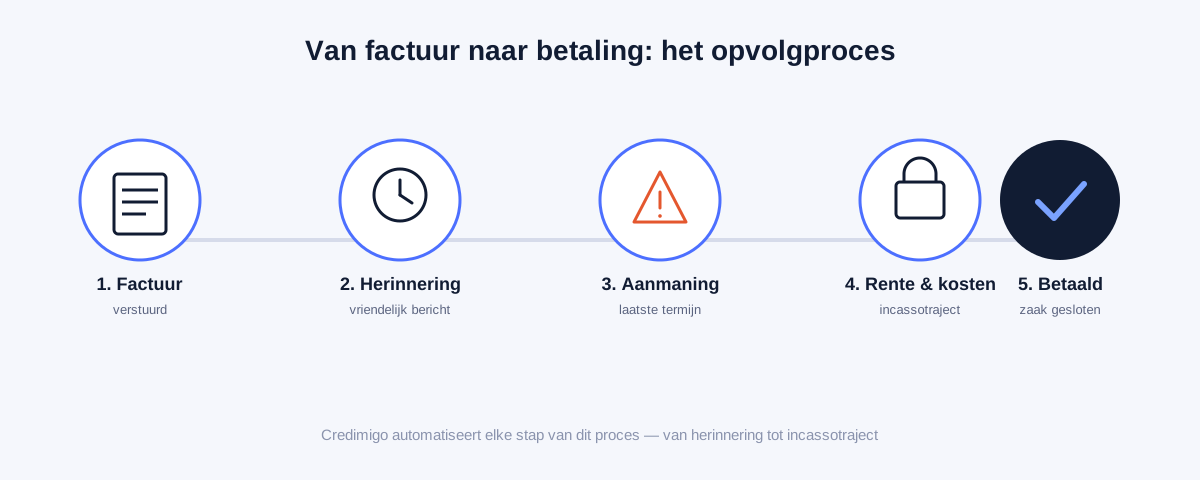
De meeste ondernemers doorlopen bij een onbetaalde factuur dezelfde vaste route:
- 1. Controleer of de factuur en de betalingstermijn kloppen.
- 2. Stuur een vriendelijke betalingsherinnering.
- 3. Neem persoonlijk contact op (telefoon, WhatsApp, e-mail).
- 4. Stuur een formele aanmaning met een laatste betaaltermijn.
- 5. Breng wettelijke rente en incassokosten in rekening.
- 6. Bied eventueel een betalingsregeling aan.
- 7. Schakel een incassobureau of deurwaarder in als niets werkt.
Escaleer niet te snel. Een factuur die twee dagen te laat is, vraagt om een andere toon dan een factuur die drie maanden openstaat. Bouw uw opvolging op in duidelijke, oplopende stappen — dat werkt beter voor uw cashflow én voor de klantrelatie.
2. Controleer eerst de factuur en de betalingstermijn
Voordat u actie onderneemt, checkt u drie dingen:
- Klopt de factuur inhoudelijk? Juiste bedragen, juist btw-percentage, juiste tenaamstelling en een duidelijke omschrijving van de geleverde prestatie.
- Is de betalingstermijn echt verstreken? Een betalingstermijn van 30 dagen is in Nederland gebruikelijk tussen bedrijven. Bij overeenkomsten tussen bedrijven onderling geldt een wettelijke maximumtermijn van 60 dagen, tenzij uitdrukkelijk anders is overeengekomen en dit niet onredelijk is voor de schuldeiser; voor overeenkomsten met de overheid of met een grootbedrijf geldt een maximum van 30 dagen.
- Is er al eerder contact geweest over deze factuur, bijvoorbeeld een betwisting of een toezegging?
Alleen als de factuur klopt en de termijn daadwerkelijk is verstreken, gaat u door naar de volgende stap.
3. Eerste betalingsherinnering
Wat is een betalingsherinnering? Een betalingsherinnering is een vriendelijk bericht waarin u de klant eraan herinnert dat een factuur nog openstaat, met het factuurnummer, het bedrag en een nieuwe, redelijke betaaldatum. Een betalingsherinnering is nog geen juridische stap: er zijn geen extra kosten of rente aan verbonden, en de toon is neutraal en servicegericht.
Praktische tips voor een goede herinnering:
- Vermeld altijd factuurnummer, factuurdatum, oorspronkelijke vervaldatum en het openstaande bedrag.
- Geef een concrete nieuwe betaaldatum (bijvoorbeeld “binnen 7 dagen”).
- Houd de toon zakelijk en vriendelijk; ga niet uit van kwade opzet.
- Verstuur bij voorkeur automatisch, zodat dit nooit blijft liggen.
4. Persoonlijk contact opnemen
Reageert de klant niet op de herinnering? Bel of app dan persoonlijk. Dit werkt vaak sneller dan een tweede e-mail, omdat u direct kunt achterhalen wát er speelt: is de factuur zoekgeraakt, is er een geschil, of zijn er simpelweg liquiditeitsproblemen? Die informatie bepaalt welke vervolgstap logisch is — een betalingsregeling, een correctie op de factuur, of alsnog een formele aanmaning.
5. Tweede herinnering en aanmaning
Wat is een aanmaning? Een aanmaning (ook wel ingebrekestelling genoemd) is een schriftelijk bericht waarin u de klant formeel in gebreke stelt en een laatste, redelijke termijn geeft om alsnog te betalen — meestal 14 dagen. Vanaf het verstrijken van deze termijn is uw klant officieel “in verzuim”, wat de juridische basis is om rente en kosten te vorderen.
Bij een particuliere klant (consument) is deze aanmaning wettelijk verplicht voordat u incassokosten in rekening mag brengen: dit heet de 14-dagenbrief. In deze brief moet u vermelden welk bedrag aan incassokosten verschuldigd wordt als niet binnen 14 dagen na ontvangst wordt betaald.
Bij een zakelijke klant bent u vormvrijer: er is geen wettelijk verplichte 14-dagenbrief, maar een duidelijke, schriftelijke aanmaning met een redelijke uiterste betaaldatum is wel aan te raden — zowel om de klant een eerlijke kans te geven als om bewijs te hebben richting een eventueel incassotraject.
| Situatie | Mogelijke vervolgstap |
|---|---|
| Factuur net verlopen | Vriendelijke betalingsherinnering |
| Geen reactie na herinnering | Persoonlijk contact + tweede herinnering |
| Nog steeds geen betaling | Formele aanmaning met betaaltermijn van 14 dagen |
| Betwiste factuur | Eerst inhoudelijk oplossen, pas daarna opnieuw aanmanen |
| Klant kan niet in één keer betalen | Betalingsregeling overwegen |
| Langdurige achterstand na aanmaning | Incassotraject starten |
6. Wettelijke rente
Wat is wettelijke rente? Wettelijke rente is een vaste vergoeding die u mag rekenen over het bedrag dat te laat wordt betaald, zonder dat u hoeft te bewijzen dat u daadwerkelijk schade heeft geleden. Nederland kent twee tarieven, en het is belangrijk het juiste tarief te gebruiken.
- Wettelijke handelsrente (artikel 6:119a Burgerlijk Wetboek): van toepassing tussen bedrijven onderling en tussen bedrijven en de overheid. Dit tarief bedraagt sinds 1 juli 2026 10,4% op jaarbasis.
- Wettelijke rente voor niet-handelstransacties: van toepassing bij overeenkomsten waarbij minimaal één partij een particulier of consument is. Dit tarief bedraagt sinds 1 januari 2026 4% op jaarbasis.
Beide percentages worden twee keer per jaar (1 januari en 1 juli) opnieuw vastgesteld, dus controleer bij een langlopende vordering welk percentage in welke periode gold. Bij handelstransacties gaat de rente doorgaans automatisch lopen zodra de betalingstermijn is verstreken, zonder dat daarvoor eerst een aanmaning nodig is; bij particuliere klanten is doorgaans wel eerst verzuim vereist, dat meestal ontstaat na het verstrijken van de termijn in de aanmaning.
7. Incassokosten
Wat zijn incassokosten? Incassokosten zijn de kosten die u mag doorberekenen aan uw klant voor de moeite die het kost om een openstaande vordering alsnog geïnd te krijgen. In Nederland is de hoogte van deze kosten wettelijk genormeerd via het Besluit vergoeding voor buitengerechtelijke incassokosten (BIK), ook wel de incassokosten-staffel genoemd.
De staffel werkt degressief: hoe hoger het factuurbedrag, hoe lager het percentage over dat deel van het bedrag. De bedragen per schijf worden bij elkaar opgeteld.
| Hoofdsom tot en met | Percentage | Maximale vergoeding over die schijf |
|---|---|---|
| € 2.500 | 15% over de hoofdsom | € 375 (minimaal € 40) |
| € 5.000 | € 375 + 10% over het deel boven € 2.500 | € 625 |
| € 10.000 | € 625 + 5% over het deel boven € 5.000 | € 875 |
| € 200.000 | € 875 + 1% over het deel boven € 10.000 | € 2.775 |
| Boven € 200.000 | € 2.775 + 0,5% over het deel boven € 200.000 | € 6.775 |
Het wettelijke minimum is € 40, het absolute maximum € 6.775. Bij een particuliere klant is deze staffel dwingend recht: u mag er niet in het nadeel van de klant van afwijken, en de kosten zijn pas verschuldigd nadat u de verplichte 14-dagenbrief heeft verstuurd. Bij een zakelijke klant mag u contractueel van de staffel afwijken (bijvoorbeeld via uw algemene voorwaarden); is er niets afgesproken, dan geldt dezelfde wettelijke staffel als uitgangspunt.
Let op: sinds 1 oktober 2024 geldt een aanvullende cumulatieregeling voor kleine, herhaalde termijnbetalingen (onder circa € 267 per termijn), om te voorkomen dat incassokosten zich onnodig opstapelen bij bijvoorbeeld abonnementen.
8. Verschil tussen zakelijke en particuliere klanten
Dit verschil is een van de belangrijkste juridische knoppen in het hele proces:
- Particuliere klant: verplichte 14-dagenbrief vóór incassokosten mogen worden gerekend, dwingende incassokostenstaffel, wettelijke rente van 4% (2026).
- Zakelijke klant: meer contractsvrijheid, geen verplichte 14-dagenbrief, wettelijke handelsrente van 10,4% (2026), en de mogelijkheid om afwijkende afspraken over rente en kosten in uw algemene voorwaarden vast te leggen.
Werkt u overwegend B2B? Zorg dan dat uw algemene voorwaarden heldere bepalingen bevatten over betalingstermijn, rente en incassokosten — dat scheelt discussie op het moment dat een klant niet betaalt.
9. Wat als de klant de factuur betwist?
Geeft de klant aan het niet eens te zijn met (een deel van) de factuur? Ga dan niet meteen door naar een aanmaning of incasso. Vraag concreet wat er onjuist zou zijn, en reageer schriftelijk. Blijkt de klacht terecht, corrigeer dan de factuur. Blijkt de klacht ongegrond of onduidelijk onderbouwd, leg dan schriftelijk vast waarom u bij het oorspronkelijke bedrag blijft, en start pas daarna — indien nodig — alsnog het aanmaningstraject. Een niet-onderbouwde betwisting schort de betalingsverplichting overigens niet automatisch op.
10. Wat als de klant zegt niet te kunnen betalen?
Onderscheid twee situaties. Geeft de klant aan tijdelijk krap te zitten, dan kan een betalingsregeling een goede oplossing zijn (zie hieronder). Zijn er signalen van structurele betalingsproblemen — herhaaldelijk uitstel, geen reactie meer, geruchten over problemen — controleer dan bij het Handelsregister van de Kamer van Koophandel of er sprake is van surseance van betaling of faillissement. Is de klant al failliet verklaard, dan meldt u uw vordering zo snel mogelijk bij de curator (“indienen ter verificatie”).
11. Betalingsregeling
Een betalingsregeling houdt in dat u de klant toestaat het openstaande bedrag in termijnen te betalen, in plaats van ineens. Leg dit altijd schriftelijk vast: bedrag per termijn, aantal termijnen, data en wat er gebeurt als een termijn wordt gemist (bijvoorbeeld: het volledige restbedrag wordt direct opeisbaar). Een betalingsregeling houdt de relatie goed én geeft u meer zekerheid dan een mondelinge toezegging.
12. Wanneer wordt het verstandig om een incassotraject te starten?
Er is geen vast aantal dagen dat voor iedereen geldt, maar de volgende signalen wijzen op het moment om te escaleren naar een incassotraject:
- De aanmaningstermijn (meestal 14 dagen) is verstreken zonder betaling of reactie.
- De klant reageert structureel niet meer op contactpogingen.
- Er is geen redelijke betalingsregeling tot stand gekomen.
- Het bedrag en de kosten van een incassotraject staan in verhouding tot de moeite.
Voor kleinere, terugkerende facturen kan het efficiënter zijn om dit proces te automatiseren in plaats van iedere keer opnieuw handmatig te escaleren. Lees ook het complete incassoproces stap voor stap met alle fases, termijnen en actuele bedragen.
13. Wanneer komt een deurwaarder in beeld?
Een deurwaarder komt doorgaans pas in beeld ná een buitengerechtelijk incassotraject, wanneer een incassobureau of advocaat de zaak voorlegt aan de rechter en die een vonnis toewijst. De deurwaarder is dan verantwoordelijk voor de daadwerkelijke tenuitvoerlegging, bijvoorbeeld beslaglegging op loon, bankrekening of bezittingen. Dit is doorgaans het laatste station in het traject, nadat buitengerechtelijke stappen zijn doorlopen.
14. Hoe automatiseer je dit proces?
De meeste ondernemers verliezen geen geld door gebrek aan wettelijke mogelijkheden, maar door gebrek aan consistente opvolging: een herinnering die vergeten wordt te versturen, een aanmaning die te laat gaat, of rente die nooit wordt doorberekend omdat het bijhouden ervan te veel tijd kost.
Software zoals Credimigo automatiseert dit hele proces: van de eerste vriendelijke herinnering tot de formele aanmaning, de berekening van wettelijke rente en incassokosten volgens de actuele staffel, en de opvolging richting een incassotraject — zonder dat u dit handmatig hoeft bij te houden. Dat betekent minder omzet die “vergeten” openstaat, en meer grip op uw debiteurenproces zonder dat de klantrelatie eronder lijdt.
15. Veelgemaakte fouten bij het innen van facturen
- Te lang wachten met de eerste herinnering.
- Geen duidelijke betalingstermijn of onduidelijke algemene voorwaarden.
- Meteen escaleren naar een dreigende toon bij de eerste herinnering.
- Vergeten wettelijke rente door te berekenen, waardoor u feitelijk gratis krediet verstrekt.
- De verkeerde incassokosten-staffel gebruiken, of deze niet correct onderbouwen — dit kan een vordering bij de rechter verzwakken.
- Geen 14-dagenbrief sturen bij een particuliere klant vóórdat incassokosten in rekening worden gebracht.
- Geen schriftelijke vastlegging van afspraken of betalingsregelingen.
- Alles handmatig bijhouden in losse mailtjes en spreadsheets, waardoor facturen tussen wal en schip vallen.
16. Praktische checklist
- Factuur en betalingstermijn gecontroleerd op juistheid.
- Vriendelijke betalingsherinnering verstuurd met nieuwe betaaldatum.
- Persoonlijk contact gezocht bij uitblijven van reactie.
- Formele aanmaning verstuurd met een laatste termijn (particulier: verplichte 14-dagenbrief).
- Juiste rentepercentage bepaald (handelsrente 10,4% of consumentenrente 4%, stand 2026).
- Incassokosten berekend volgens de actuele staffel, indien van toepassing.
- Eventuele betwisting schriftelijk afgehandeld.
- Betalingsregeling overwogen bij tijdelijke betalingsproblemen.
- Kredietwaardigheid gecontroleerd bij twijfel over faillissement of surseance.
- Beslissing genomen over incassobureau, advocaat of automatisering van het proces.
Veelgestelde vragen
Hoeveel dagen mag een factuur openstaan voordat ik actie onderneem?
Er is geen vaste wettelijke wachttijd voordat u een herinnering mag sturen — dat mag zodra de betalingstermijn is verstreken. Bij handelstransacties mag u zelfs direct wettelijke rente laten lopen zonder eerst een aanmaning te sturen.
Mag ik meteen incassokosten rekenen als een klant niet betaalt?
Bij een zakelijke klant kan dit sneller, afhankelijk van uw algemene voorwaarden. Bij een particuliere klant mag dit pas nadat u een verplichte 14-dagenbrief heeft verstuurd en die termijn ongebruikt is verstreken.
Wat is het verschil tussen een betalingsherinnering en een aanmaning?
Een herinnering is vrijblijvend en kosteloos; een aanmaning (ingebrekestelling) is een formele, schriftelijke laatste kans met juridisch gevolg — na het verstrijken van de gestelde termijn is de klant in verzuim, wat de basis is voor rente en incassokosten.
Welke rente mag ik in 2026 rekenen bij een zakelijke klant?
De wettelijke handelsrente bedraagt sinds 1 juli 2026 10,4% op jaarbasis voor overeenkomsten tussen bedrijven onderling.
Hoeveel incassokosten mag ik maximaal rekenen?
Dat hangt af van de hoogte van de vordering en volgt uit de wettelijke staffel: minimaal € 40, oplopend volgens een degressief percentage tot een maximum van € 6.775.
Kan ik zelf incasseren, of heb ik een incassobureau nodig?
U mag dit traject zelf doorlopen. Een incassobureau is geen wettelijke verplichting, maar kan tijd besparen en helpt bij het juist onderbouwen van de vordering, zeker als u overweegt door te procederen.
Wat als mijn klant failliet is verklaard?
Dan kunt u geen gewoon incassotraject meer starten. U dient uw vordering in bij de curator via het zogeheten “indienen ter verificatie”.
Kan ik geleverde goederen terugvragen als een klant niet betaalt?
Ja, onder voorwaarden. Heeft u een eigendomsvoorbehoud in uw algemene voorwaarden staan, dan blijft u eigenaar van het geleverde product totdat is betaald. Ook zonder eigendomsvoorbehoud kan in bepaalde gevallen het wettelijke recht van reclame van toepassing zijn.
Bronnen
Analyseer je eerste factuur gratis
Upload een openstaande factuur en zie binnen een minuut je Recovery Score, de juiste taal voor je debiteur en een kant-en-klare laatste aanmaning.
Analyseer factuur gratisLees verder
- Incassokosten rekenen in 2026
- 14-dagenbrief: wanneer verplicht?
- Betalingsherinneringen
- Incasso
- Debiteurenbeheer
- Wat kost een openstaande factuur?
- Debiteurenbeheer vs incasso
- Incassoproces stap voor stap uitgelegd
- Betalingstermijn verstreken: wat mag je doen?
- Wettelijke rente berekenen bij een onbetaalde factuur