Gepubliceerd 2026-09-29 · 7 min
Incassobureau inschakelen: wanneer wel en wanneer niet?
Schakel een incassobureau pas in als je klant de factuur niet betwist, niet failliet is, en na je eigen herinnering en aanmaning nog steeds niet betaalt of reageert. Bestaat er een inhoudelijk geschil, is de klant failliet, of heb je nog niet zelf aangemaand? Dan is een incassobureau niet de juiste stap. En vanaf 1 oktober 2026 geldt er een extra regel: werk alleen met een bureau dat in het Justis-register staat.
Waarom deze vraag in 2026 belangrijker is dan ooit
Een incassobureau is geen eerste stap. Het is de vijfde. Toch schakelen veel ondernemers te vroeg of juist te laat een incassobureau in. Te vroeg kost je klantrelaties. Te laat kost je geld.
Nederlandse bedrijven betalen slechter dan vorig jaar. Uit jaarlijks onderzoek van Altares Dun & Bradstreet blijkt dat één op de vier facturen niet op tijd werd voldaan. Het aandeel te laat betaalde facturen steeg van 23,9 procent naar 25,3 procent, en het was voor het eerst sinds 2021 dat het betaalgedrag verslechterde. De terugval is het sterkst in de horeca en de groothandel, en vooral kleinere bedrijven betalen vaker te laat.
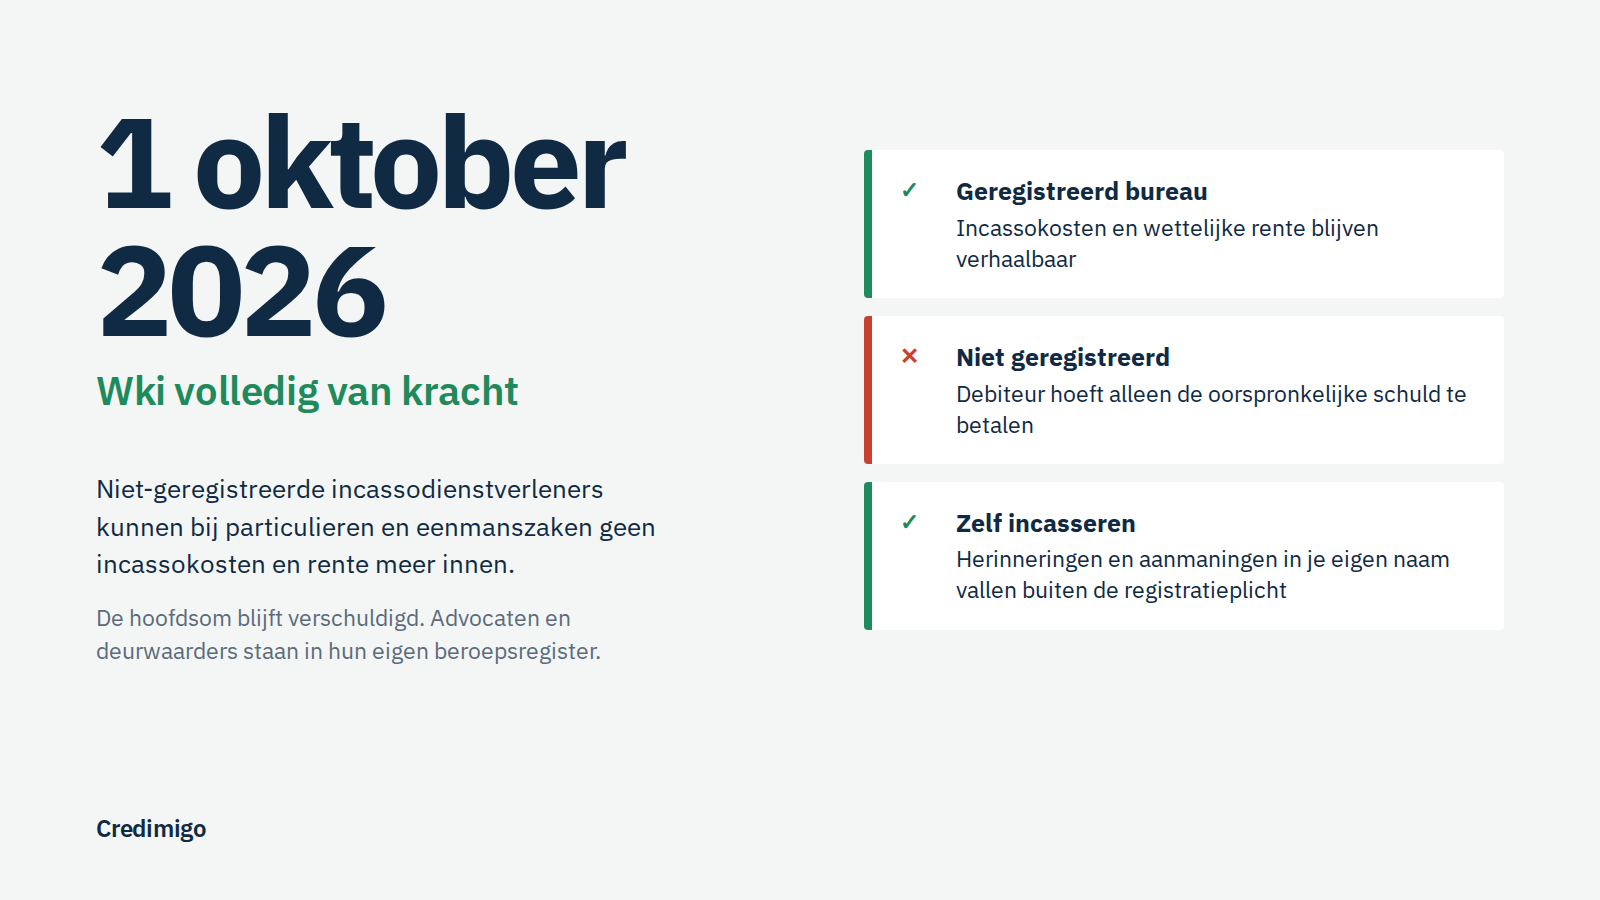
Daarbovenop verandert de regelgeving. Vanaf 1 oktober 2026 hoeft iemand met een openstaande schuld geen incassokosten en oplopende rente meer te betalen als de incassodienstverlener niet geregistreerd is. De oorspronkelijke schuld blijft wel verschuldigd. Kies je dus het verkeerde bureau, dan loop je incassokosten en rente mis.
Wat doet een incassobureau precies?
Een incassobureau is een externe partij die namens jou een onbetaalde vordering int in het buitengerechtelijke traject, dus vóórdat er een rechter aan te pas komt. Het bureau stuurt aanmaningen, belt de debiteur, treft betalingsregelingen en rekent incassokosten en rente door aan de debiteur.
Een incassobureau is iets anders dan een deurwaarder. Een deurwaarder kan na een vonnis beslag leggen. Een incassobureau kan dat niet. Blijft betaling uit, dan draagt het bureau het dossier meestal over aan een advocaat of deurwaarder voor een gerechtelijke procedure.
Wanneer schakel je wél een incassobureau in?
Een incassobureau is de juiste keuze als de volgende situaties op jouw vordering van toepassing zijn:
- De factuur is onbetwist. De klant heeft het product of de dienst ontvangen en heeft geen inhoudelijke klachten gemeld. Het gaat puur om niet betalen.
- Je eigen herinnering en aanmaning zijn verlopen. Je hebt een betalingsherinnering en een formele aanmaning gestuurd, en bij consumenten een correcte 14-dagenbrief. De termijn is verstreken zonder betaling.
- De klant reageert niet meer. Telefoon wordt niet opgenomen, e-mails blijven onbeantwoord. Een externe partij doorbreekt dit patroon vaak, omdat de afzender verandert en de ernst duidelijker wordt.
- Beloftes worden niet nagekomen. De klant heeft een betalingsregeling toegezegd, maar houdt zich er niet aan.
- Het bedrag is groot genoeg om je cashflow te raken. Bij een substantiële vordering weegt het risico van wachten zwaarder dan de kosten en de mogelijke schade aan de relatie.
- Je hebt geen tijd of capaciteit. Achter onbetaalde facturen aan zitten kost uren die je niet aan je bedrijf besteedt.
Wanneer schakel je géén incassobureau in?
Minstens zo belangrijk: in deze situaties kost een incassobureau je geld, tijd of klanten zonder dat het iets oplost.
- De klant betwist de factuur inhoudelijk. Dan heb je een geschil en geen incassoprobleem. Een incassobureau lost geschillen niet op. Los het eerst samen op, of vraag juridisch advies.
- Je hebt nog niet zelf aangemaand. Zonder eerst een herinnering en aanmaning is het onnodig hard. Bij consumenten kun je bovendien geen incassokosten doorberekenen zonder correcte 14-dagenbrief.
- Het is een goede klant die voor het eerst te laat is. Eén telefoontje lost vaak meer op dan een brief van een incassobureau.
- De klant is failliet of in surseance. Een incassobureau kan dan niets meer innen. Je dient je vordering in bij de curator of bewindvoerder.
- De klant wil betalen, maar kan het niet in één keer. Leg een betalingsregeling schriftelijk vast. Dat is sneller en goedkoper dan een incassotraject.
- Het bureau staat niet in het Justis-register. Vooral bij particulieren en eenmanszaken is dit vanaf 1 oktober 2026 cruciaal.
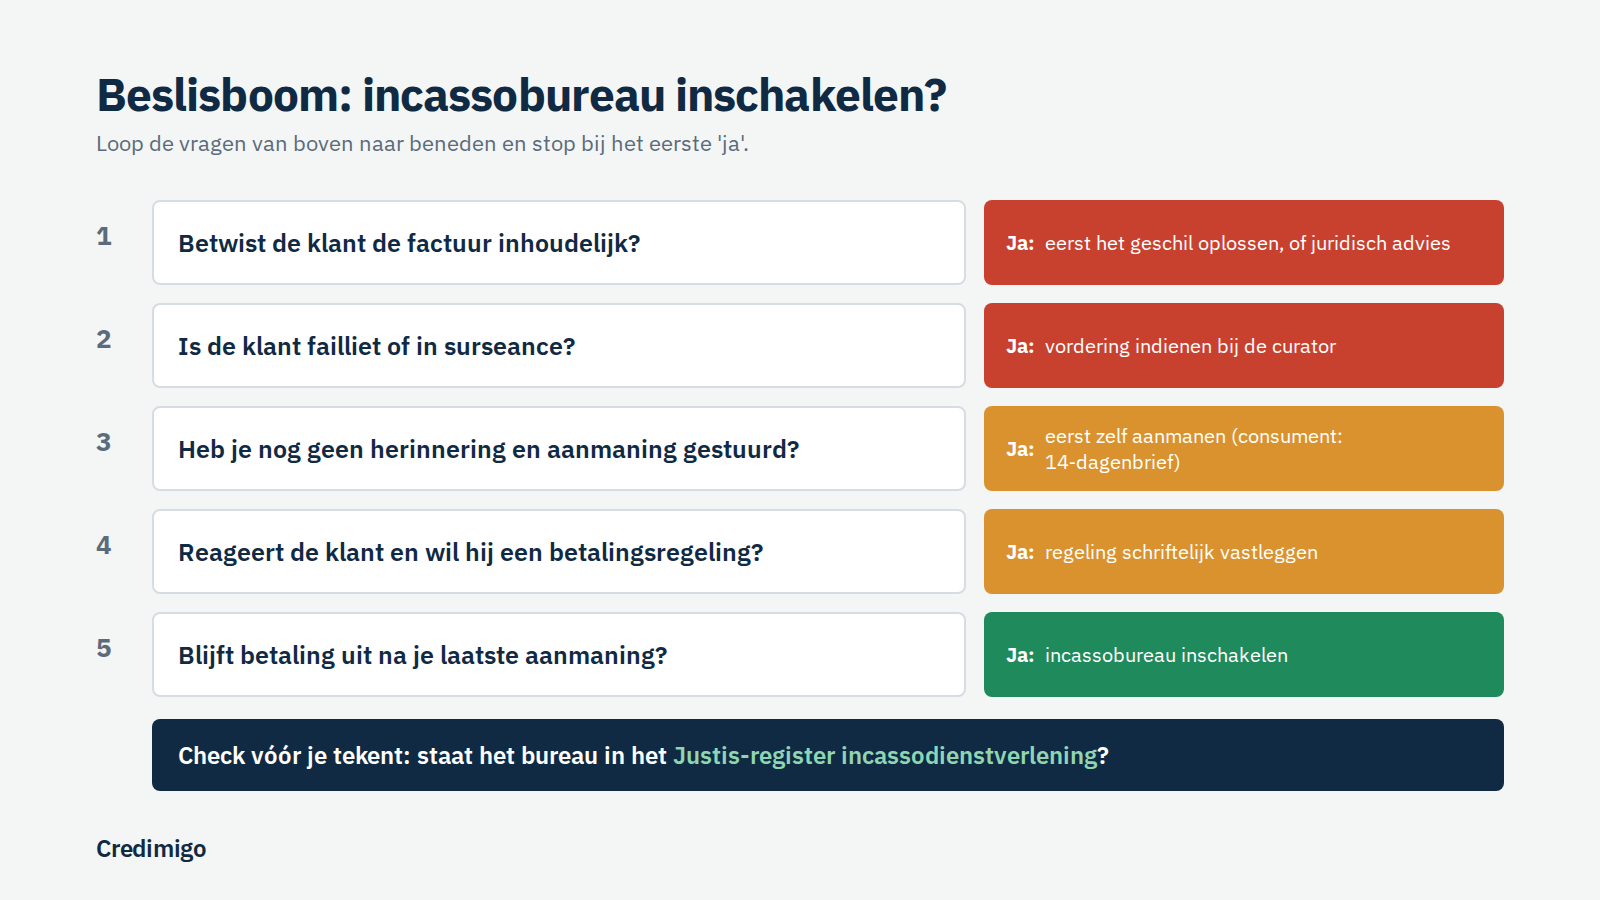
Beslisboom: incassobureau inschakelen of niet?
Loop deze vijf vragen van boven naar beneden en stop bij het eerste 'ja':
| Vraag | Bij 'ja' |
|---|---|
| 1. Betwist de klant de factuur inhoudelijk? | Eerst het geschil oplossen of juridisch advies vragen |
| 2. Is de klant failliet of in surseance? | Vordering indienen bij de curator |
| 3. Heb je nog geen herinnering en aanmaning gestuurd? | Eerst zelf aanmanen (bij consumenten met een 14-dagenbrief) |
| 4. Reageert de klant en wil hij een betalingsregeling? | Regeling schriftelijk vastleggen |
| 5. Blijft betaling uit na je laatste aanmaning? | Incassobureau inschakelen |
Meer weten over de stappen vóór het incassobureau? Lees 'Klant betaalt factuur niet: wat nu?' en de complete uitleg in 'Het incassoproces stap voor stap'.
Wki per 1 oktober 2026: wat verandert er?
De Wet kwaliteit incassodienstverlening (Wki) is al sinds 1 april 2024 van kracht, maar per 1 oktober 2026 treedt het laatste artikel in werking. Het doel van de wet is mensen met een schuld beter te beschermen tegen onprofessioneel handelen van incassodienstverleners.
- Het register is openbaar. Bestaande incassodienstverleners moesten zich vóór 1 april 2025 registreren. Je kunt elk bureau controleren in het register incassodienstverlening van Justis.
- Het gaat om schulden van personen: natuurlijke personen, en ook eenmanszaken, vennoten en maatschappen. Heb je veel zzp'ers, eenmanszaken of consumenten als klant? Dan is de check onmisbaar.
- Advocaten en deurwaarders hoeven niet in dit register; zij staan al in het deurwaardersregister of op het tableau.
- De markt is nog niet op orde. De Inspectie Justitie en Veiligheid voerde ruim vijftig inspecties uit en stelt dat een groot aantal bedrijven de wet overtreedt. Begin juni stonden er 269 actieve incassodienstverleners in het register. Controleer dus altijd zelf.
- Zelf incasseren valt buiten de registratieplicht. Stuur je herinneringen en aanmaningen in je eigen naam, dan ben je geen incassodienstverlener.
Wat mag je in rekening brengen? Incassokosten en rente in 2026
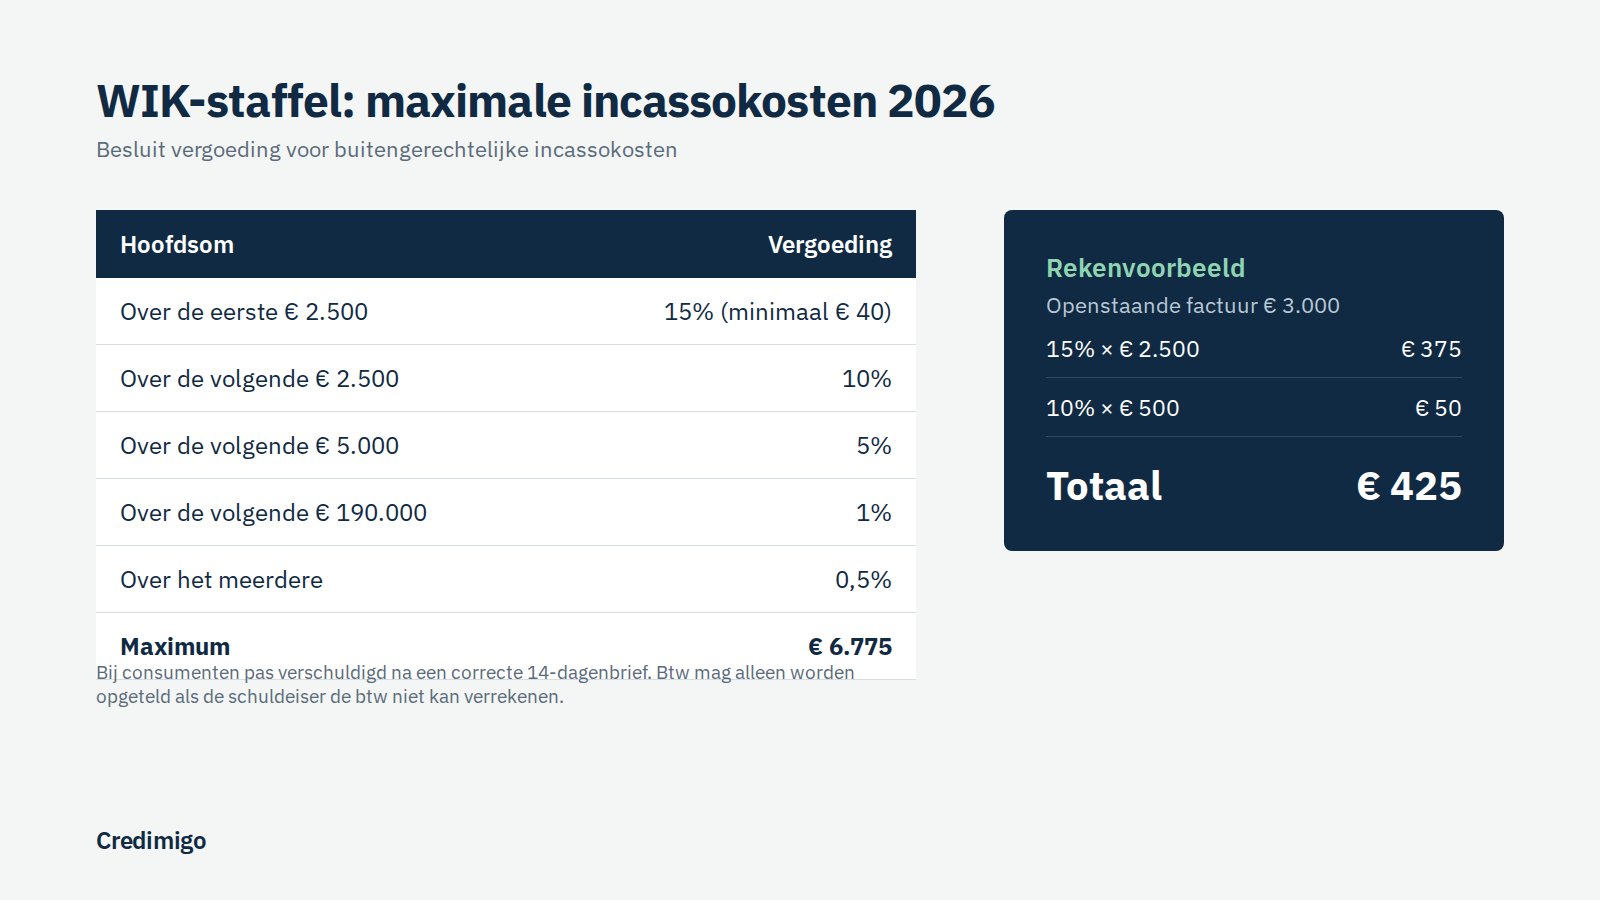
De maximale incassokosten zijn vastgelegd in het Besluit vergoeding voor buitengerechtelijke incassokosten:
| Hoofdsom | Vergoeding |
|---|---|
| Over de eerste € 2.500 | 15% (minimaal € 40) |
| Over de volgende € 2.500 | 10% |
| Over de volgende € 5.000 | 5% |
| Over de volgende € 190.000 | 1% |
| Over het meerdere | 0,5% (maximum € 6.775) |
Rekenvoorbeeld: bij een openstaande factuur van € 3.000 mag je maximaal € 375 + € 50 = € 425 aan incassokosten vorderen. Bij consumenten zijn deze kosten pas verschuldigd na een correcte 14-dagenbrief.
Wettelijke rente: voor niet-handelstransacties (particulieren) sinds 1 januari 2026 4%; de wettelijke handelsrente (bedrijven en overheid) sinds 1 juli 2026 10,4%. Actuele percentages vind je altijd bij de Rijksoverheid.
Incassobureau of zelf incasseren? De vergelijking
| Zelf incasseren (zelfincasso) | Incassobureau | |
|---|---|---|
| Voordelen | Regie en klantrelatie blijven bij jou, geen commissies, sneller reageren, geen Wki-registratieplicht | Extra druk door externe afzender, specialistische kennis, geen omkijken |
| Nadelen | Kost tijd als je het handmatig doet, vraagt discipline | Kosten of commissie, minder controle over de toon, risico op schade aan de klantrelatie, Wki-check nodig |
| Geschikt voor | Eerste fases van elk traject, vaste klanten, veel kleine facturen | Onbetwiste vorderingen waarbij je eigen aanmaningen niets opleveren |
De slimste aanpak combineert beide: automatiseer je eigen herinneringen en aanmaningen zo ver mogelijk, en schakel pas een incassobureau in voor het kleine deel dat daarna nog openstaat.
Hoe Credimigo je helpt minder vaak een incassobureau nodig te hebben
De meeste facturen worden betaald als je op het juiste moment de juiste herinnering stuurt. Het probleem is dat dit handmatig vaak niet gebeurt. Onderzoek van Hogeschool Windesheim en 4CEE laat zien dat omzet gemiddeld pas na meer dan elf weken beschikbaar komt als liquiditeit.
Credimigo is AI-gestuurde software voor debiteurenbeheer en zelfincasso. Je verstuurt herinneringen en aanmaningen automatisch en in je eigen naam, op het juiste moment en in de juiste toon per klant. Zo blijft je klantrelatie intact, betalen klanten sneller, en houd je het incassobureau achter de hand voor de dossiers die het echt nodig hebben.
Conclusie
Een incassobureau inschakelen is een goede stap als de vordering onbetwist is, je zelf al hebt aangemaand en de klant niet reageert. In alle andere situaties kost het je meer dan het oplevert. Controleer vanaf 1 oktober 2026 altijd het Justis-register, en investeer vooral in een sterk eigen herinneringsproces. Hoe beter je zelfincasso, hoe minder vaak je een incassobureau nodig hebt.
Veelgestelde vragen
Wanneer mag ik een incassobureau inschakelen?
Juridisch kan dat zodra de betalingstermijn is verstreken en de klant in verzuim is. In de praktijk is het verstandig eerst zelf een herinnering en aanmaning te sturen. Bij consumenten is een correcte 14-dagenbrief nodig om incassokosten te mogen doorberekenen.
Hoe lang moet ik wachten voordat ik een incassobureau inschakel?
Er is geen vaste termijn. Een gangbaar traject is: herinnering direct na de vervaldatum, aanmaning na 7 tot 14 dagen, en een incassobureau zodra de laatste aanmaningstermijn zonder reactie is verstreken.
Wat kost een incassobureau?
Dat verschilt per bureau. Veel bureaus werken op basis van no cure no pay of met een percentage van het geïnde bedrag. Vaak worden de kosten verhaald op de debiteur via de WIK-staffel, maar lukt de incasso niet, dan kun je alsnog kosten hebben. Vraag altijd vooraf een schriftelijk overzicht.
Hoe controleer ik of een incassobureau betrouwbaar is?
Zoek het bureau op in het openbare register incassodienstverlening van Justis. Staat het er niet in, dan kan het vanaf 1 oktober 2026 geen incassokosten en rente innen bij particulieren en eenmanszaken.
Mag ik zelf incassokosten rekenen zonder incassobureau?
In veel gevallen wel, mits je aan de voorwaarden voldoet, zoals bij consumenten een correcte 14-dagenbrief. De hoogte is gebonden aan de WIK-staffel.
Wat is het verschil tussen een incassobureau en een deurwaarder?
Een incassobureau werkt buitengerechtelijk en kan geen beslag leggen. Een deurwaarder kan na een vonnis van de rechter beslag leggen op loon, bankrekening of bezittingen.
Wat doe ik als mijn klant de factuur betwist?
Schakel dan geen incassobureau in. Ga eerst in gesprek over de inhoud van het geschil. Komen jullie er niet uit, dan is juridisch advies of een procedure bij de rechter de juiste route.
Bronnen
- Rijksoverheid – Geen incassokosten bij niet-geregistreerde incassodienstverlener (21 september 2026)
- Justis – Register incassodienstverlening
- Rijksoverheid – Hoe hoog is de wettelijke rente?
- Besluit vergoeding voor buitengerechtelijke incassokosten
- Accountant.nl – Betaalgedrag en betaaltermijnen Nederlandse bedrijven
Analyseer je eerste factuur gratis
Upload een openstaande factuur en zie binnen een minuut je Recovery Score, de juiste taal voor je debiteur en een kant-en-klare laatste aanmaning.
Analyseer factuur gratis